2 Ausgaben kostenlos für Sie

Fachmagazin taxi heute: Ihr Zugang zu exklusiven Inhalten rund um die Taxi- und Mietwagenbranche.
Aktueller Termin
Meist gelesen
PwC-Studie: Wie Robotaxis auf die Straße kommen - und günstiger fahren

Auch in Deutschland lassen sich Shared Autonomous Vehicles (SAV), kurz auch Robotaxis genannt, sinnvoll einsetzen und könnten die Mobilität in den kommenden Jahren grundlegend verändern – nicht nur, aber insbesondere im öffentlichen Personennahverkehr. Dafür brauche es Investitionen und klare politische Rahmenbedingungen im Hinblick auf Recht und Regulatorik, so die zentralen Botschaften einer aktuellen Veröffentlichung, die die Wirtschaftsprüfungs- und Beratungsgesellschaft PwC Deutschland und das Institut für Mobilität der Universität St.Gallen in ihrem gemeinsamen „Lab for Smart Mobility“ erstellt haben. Die Studie zeigt auch: SAVs werden auf Dauer günstiger als Fahrzeuge mit Fahrer:innen.Gemeinschaftlich genutzte autonome Fahrzeuge, „Shared Autonomous Vehicles“ (SAVs), sind in den USA und in China bereits Realität.
Die Veröffentlichung ist der zweite Teil einer Serie mit dem Titel „The Evolution of Shared Autonomous Vehicles“. Im ersten Teil – „Market potential, user acceptance and early adopter groups“ – ging es um die Nachfrageseite, speziell um das Marktpotenzial und die Nutzer:innenakzeptanz. Der zweite Teil mit dem Titel „Bringing the SAV Economy to Life“ nimmt die Angebotsseite in den Blick. Harald Wimmer, Partner sowie Global & German Automotive Leader bei PwC Deutschland, sieht Deutschland vor einer strategischen Weichenstellung.
"Die Potenziale von Shared Autonomous Vehicles für Sicherheit, Klimaschutz und eine inklusivere Mobilität sind enorm. Jetzt gilt es, sie zu realisieren – mit Kapital, regulatorischer Klarheit und tragfähigen Kooperationsmodellen", meint Wimmer.
Millionen Fahrten in den USA und in China, kleine Pilotprojekte Europa
Nach einem globalen Marktüberblick – im Fokus: die USA und China – beschreiben die Studienautoren, was die Einführung von SAVs in Europa und in Deutschland bislang erschwert. Die Einschätzung basiert auf Interviews mit Expert:innen von Fahrzeugherstellern, Zulieferern, Verkehrsunternehmen, Mobilitätsanbietern und öffentlichen Institutionen aus Europa, Asien und Nordamerika. Anschließend beschreiben die Autoren vier mögliche Umsetzungsmodelle für ein SAV-Ökosystem. Für zwei Anwendungsfälle – SAVs im öffentlichen Personennahverkehr sowie Robotaxis – haben sie zudem ein Finanzmodell entwickelt.
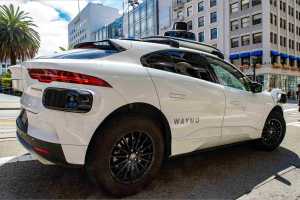
Zentrale Erkenntnisse: In den USA und in China sind kommerzielle Robotaxi-Dienste bereits erfolgreich im Einsatz. So führt der US-Anbieter Waymo bereits in fünf US-amerikanischen Städten mehr als 250.000 Fahrten pro Woche durch. Der Anbieter Apollo Go in China zählte seit seinem Start im September 2020 bis Mitte des Jahres 2025 mehr als elf Millionen Fahrten. Demgegenüber gibt es in Europa bislang erst kleinere SAV-Pilotprojekte.
„In Deutschland umfassen die Flotten meist weniger als 20 Fahrzeuge, etwa in Hamburg und Frankfurt. Es braucht jetzt großflächige Vorhaben, um international konkurrenzfähig zu werden“, betont Prof. Dr. Andreas Herrmann, Co-Leiter des PwC Lab for Smart Mobility und Leiter des Instituts für Mobilität an der Universität St.Gallen (IMO-HSG).
Die Studienautoren haben vier zentrale Hürden für die SAV-Einführung in Europa und insbesondere in Deutschland identifiziert:
- Technisch ist die Software – der „digitale Fahrer“ – noch nicht vollständig an Fahrzeuge wie Robobusse angepasst, um die nötige Sicherheit für den Level-4-Betrieb auf öffentlichen Straßen jederzeit zu garantieren.
- Regulatorisch bremsen fragmentierte Zulassungsprozesse und fehlende Standards die Skalierung, auch Haftungsfragen sind noch ungelöst.
- Ökonomisch stehen Anbieter vor einem klassischen Henne-Ei-Problem: Ohne große Stückzahlen bleiben die Kosten hoch, und ohne finanzielle Sicherheit wagen Investoren und Betreiber den Markteintritt nicht.
- Last, but not least bestehen erhebliche organisatorische Hürden: Unklare Rollenverteilungen, Zuständigkeiten und mangelnde Kooperation zwischen Verkehrsunternehmen, Städten und privaten Anbietern verzögern die Entwicklung.
Ein SAV-Ökosystem, vier mögliche Modelle
Als mögliche Lösungswege stellt die Studie vier verschiedene Konfigurationen für ein SAV-Ökosystem vor: Im Public-Transport(PT)-zentrierten Modell betreiben öffentliche Verkehrsbetriebe die SAV-Flotten; beim integrierten Modell teilen sich ÖPNV-Betriebe und spezialisierte SAV-Anbieter die Aufgaben; beim Lean-PT-Ansatz übernehmen private Akteure den Betrieb, während ÖPNV-Unternehmen eher koordinierende Funktion haben; und im Tech-Player-Modell behalten internationale Technologiekonzerne wie Waymo oder WeRide die vollständige Kontrolle über Fahrzeuge, Betrieb und Kundenschnittstelle. Je nach Stadt und Anwendungsfall könnten diese Modelle nebeneinander bestehen.
Finanzierungsmodell entwickelt
Ein weiteres zentrales Element der Untersuchung ist ein detailliertes Finanzmodell. Am Beispiel des ÖPNV in einer deutschen Großstadt zeigt die Analyse, dass bis zum Jahr 2047 rund 20.700 Roboshuttles, 35.800 Robobusse und knapp 28.800 Mini-Shuttles benötigt werden, um 75 Prozent der heutigen Nachfrage im deutschen öffentlichen Busverkehr abzudecken. In der Berechnung ist ein Ausbau um zehn Prozent in Städten und um 20 Prozent in ländlichen Regionen enthalten. In diesem Szenario beläuft sich der Investitionsbedarf für die autonome Fahrtechnologie auf rund 5,7 Milliarden Euro bis 2047.
„Die Szenarien belegen, dass autonome Fahrzeuge langfristig Kostenvorteile bringen können. So wären im Jahr 2035 bei den Bussen bis zu 67 Prozent weniger Zuschüsse erforderlich als heute; nicht zuletzt, weil Fahrer und Fahrerarbeitsplatz entfallen. Trotz Technologiekosten und zusätzlicher Überwachungskosten liegen in Summe die Kosten deutlich niedriger als beim Solobus mit Fahrer. Bei Robotaxis würden die Kosten pro Kilometer in Deutschland je nach Szenario zwischen 50 und 70 Prozent unter den heutigen Taxikosten liegen", wirbt PwC-Experte Harald Wimmer.
Die Fahrgastzahlen von Waymo belegten das Potenzial für Skaleneffekte, auch wenn der Anbieter bislang noch keine nachhaltige Profitabilität erreicht habe. „In China rechnet Baidu Apollo mit einem profitablen Betrieb einzelner Robotaxi-Dienste – noch in diesem Jahr“, sagt Harald Wimmer.


Taxi-Fahrzeuge (Pkw) , Taxi-Newsletter, Taxameter, Taxi-Fahrer , BZP – Deutscher Taxi- und Mietwagenverband , Straßenverkehrsordnung (StVO) , Krankenbeförderung , Weiterbildung , Taxi-Konzessionen , Verkehrspolitik , Mietwagenbranche , Taxi-Apps , Berufskraftfahrer-Qualifikations-Gesetz BKrFQG) , Taxizentralen , Personal, Gehälter, Arbeitsschutz , Wirtschaftsnachrichten , Werbung , Taxi-Folierung , Taxi-Umrüster , Straßenverkehr , Elektromobilität, Taxifuhrpark und -flottenmanagement , Taxi-Versicherungen , Hybrid, Diesel, Erdgas , Taxi-Magazin